
1、软件开发不能享受免征增值税具体原因如下服务性质软件开发服务被归类为信息技术服务,而非研发服务技术开发服务这一分类决定了其税收政策软件开发税收的适用性政策规定免征增值税的政策是专门针对纳税人提供的技术转让技术开发以及与之相关的技术咨询和技术服务由于软件开发服务不属于这一范畴,因此不能享受该优。
2、根据软件开发税收我国现行税法规定,软件产品的标准增值税税率为13%这一税率适用于软件开发销售以及相关服务的各个环节无论是销售自有软件产品还是提供软件开发服务,均应按照13%的增值税税率缴纳税款2优惠政策 软件企业可能面临不同的税率或享受特殊的税收优惠政策如符合条件的软件企业可以申请增值税即征即。
3、软件开发根据其主要业务内容属于不同的行业,主要涉及的税种包括增值税所得税等软件开发所属行业 工业如果软件企业的主要业务是以计算机软件开发为主,那么它属于工业范畴 商业如果软件企业的主要业务是以计算机软件销售为主,那么它则属于商业范畴软件开发企业涉及的税种 增值税对销售货物。
4、软件开发的技术开发费在满足特定条件时可以免征增值税具体条件及流程如下一技术开发界定软件开发需属于对新技术新产品新工艺或新材料的研发,而非简单的软件维护或现有软件的改型例如,开发具有创新性的算法架构或功能模块的项目可能符合条件,而仅对现有软件进行功能优化或界面调整的项目则可能。
5、软件开发服务收入一般涉及增值税企业所得税等税种增值税方面,如果是小规模纳税人,软件开发服务收入按照3%的征收率计算缴纳增值税若季度销售额未超过30万元按季纳税,可享受免征增值税优惠对于一般纳税人,软件开发服务适用6%的税率,其应纳税额为当期销项税额抵扣当期进项税额后的余额销项税额。
6、软件公司销售软件产品或者提供服务时,需要缴纳增值税增值税的税率根据公司的销售额和是否具备一般纳税人资格而有所不同一般纳税人适用的软件开发行业增值税税率为6%,如果销售的是自行开发软件产品,还可以享受增值税即征即退政策小规模纳税人则可能适用3%或6%的税率其他税种软件公司可能还需要缴纳。
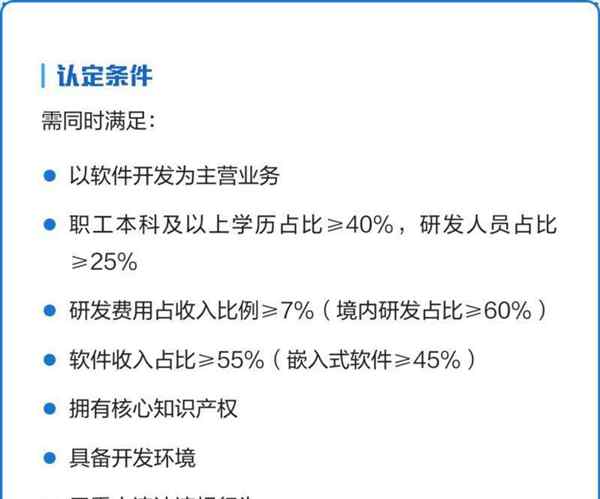
7、软件开发企业可以享受的税收政策主要包括以下几项一企业所得税的税收优惠 新办软件生产企业免税优惠根据国发20114号文,对于在软件开发税收我国境内新办的软件生产企业,经过认定后,自获利年度起,第一年至第二年免征企业所得税,第三年至第五年按照25%的法定税率减半征收企业所得税这一政策为新成立的。
8、软件开发行业涉及的税种主要有增值税企业所得税个人所得税和印花税详细解释如下一增值税 软件开发企业提供的软件服务属于应税服务,因此需要缴纳增值税增值税是对商品和服务在流通环节产生的增值额进行征税的一种税收制度软件开发企业在销售软件产品或提供软件开发服务时,需要按照相应的税率。
9、软件开发是否可以免征增值税,取决于具体情况和相关政策一方面,销售自行开发生产的软件产品并不能直接享受免征增值税的优惠根据中华人民共和国增值税暂行条例第十五条的规定,免征增值税的项目中并未明确包括自行开发生产的软件产品这意味着,一般情况下,销售自行开发的软件产品需要按照正常的增值税。
10、软件开发属于软件服务业,涉及的税种主要包括增值税和企业所得税等软件开发公司提供的服务属于技术服务业的一种,因此涉及的税收主要是服务业的税收具体来说一增值税 软件开发公司提供的软件开发服务,包括软件设计开发测试等,都属于增值税应税服务范畴在提供服务并收取款项时,公司需要开具。
11、境内单位和个人发生的跨境应税行为,税率为零具体范围由财政部和国家税务总局另行规定,现代服务税率是6%,按道理36号文发布后应该修改100号文件,很遗憾没有修改,对于那些不能享受即征即退政策的纳税人来说是不公平的软件开发服务注意事项代码的编写及测试问题在代码的编写过程中要严格遵循代码结构另外,开发人员。
12、这一政策的实施,旨在鼓励技术创新和技术服务行业的发展对于软件开发者而言,不仅可以减轻其税收负担,还能提高开发者的积极性和创造力,促进软件行业的繁荣发展同时,免征增值税还能降低软件开发成本,提高软件产品的竞争力,对推动信息化建设具有积极意义需要注意的是,具体的免税政策可能会因地区政策。
13、其中,针对软件企业销售自行开发生产的软件产品,规定了增值税即征即退的优惠政策,并明确了退税款的税务处理方式即征即退增值税政策的具体内容政策概述增值税一般纳税人销售自行开发生产的软件产品,按13%的税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退适用范围与界定享受政策的。
14、软件开发行业避税策略 软件开发行业作为高薪行业,虽然收益颇丰,但税负压力也相对较大针对软件开发行业的税负问题,以下是一些专业的避税策略,供相关人士参考一申请高新技术企业认证 策略说明高新技术企业认证是软件开发企业减轻税负的有效途径一旦获得该认证,企业所得税的税率将从标准的25%降低至。
15、软件开发行业,申请一般纳税人,增值税税率是6%软件销售行业,申请一般纳税人,增值税税率是13%相关规定根据20190320财政部税务总局海关总署公告2019年第39号财政部税务总局海关总署关于深化增值税改革有关政策的公告自2019年4月1日起,增值税一般纳税人以下称纳税人发生增值税应。
16、信息系统由软件与硬件组合而成,提供特定功能如企业ERP系统数据中心解决方案嵌入式软件产品嵌入硬件或设备中并一并销售的软件如智能设备的控制程序工业机器人软件适用退税政策的主体自产软件产品增值税一般纳税人销售自行开发的软件,按13%税率征税后,实际税负超3%部分即征即退本地化。